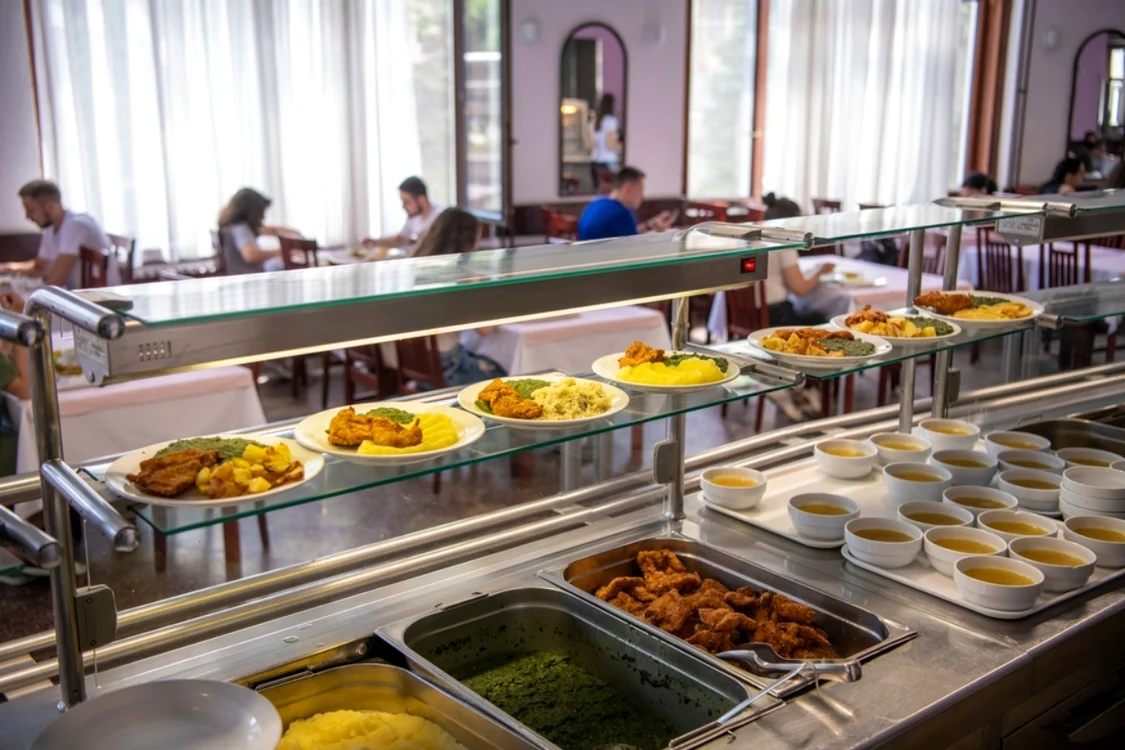
Companiile pot asigura hrana angajaţilor fie prin tichete de masă (sumă pe card nominal), fie prin furnizarea efectivă a mesei la locul de muncă. Deşi scopul este similar, regimul fiscal diferă semnificativ şi influenţează atât suma netă primită de salariat, cât şi plafonul de facilităţi neimpozabile al angajatorului.
Tichetele de masă sunt impozitate cu 10% şi intră în baza de calcul a contribuţiei la sănătate (CASS). Nu se datorează contribuţie la pensie. La valoarea maximă de 45 lei/zi, pentru 21 de zile lucrate suma totală este de 945 lei; din aceasta se calculează CASS 10% şi apoi impozitul pe venit pe baza rămasă, rezultând taxe aproximative de 180 lei şi o valoare netă de circa 765 lei.
În schimb, hrana furnizată direct de angajator este neimpozabilă şi nu intră în baza contribuţiilor sociale, dacă sunt respectate condiţiile din Codul fiscal. O masă evaluată la 45 lei rămâne astfel întreagă pentru angajat. Pentru angajator, însă, valoarea hranei se include în plafonul lunar de 33% din salariul de bază, comun cu alte beneficii neimpozabile (abonamente medicale, contribuţii la pensii facultative, cazare, servicii turistice, abonamente sportive etc.).
Exemplu: la un salariu de bază de 6.000 lei, plafonul de 33% este 1.980 lei. Dacă angajatul primeşte hrană în valoare de 945 lei, aceasta ocupă aproape jumătate din plafon, reducând spaţiul pentru alte beneficii neimpozabile. Tichetele, în schimb, nu consumă acest plafon.
Alegerea între cele două variante depinde de priorităţile pachetului salarial: flexibilitatea şi alegerea individuală oferite de tichete, versus valoarea netă neimpozabilă a mesei furnizate, dar cu impact asupra plafonului de 33% şi asupra organizării (dovada acordării, zilele de prezenţă, furnizorul autorizat etc.).
Comentarii recente